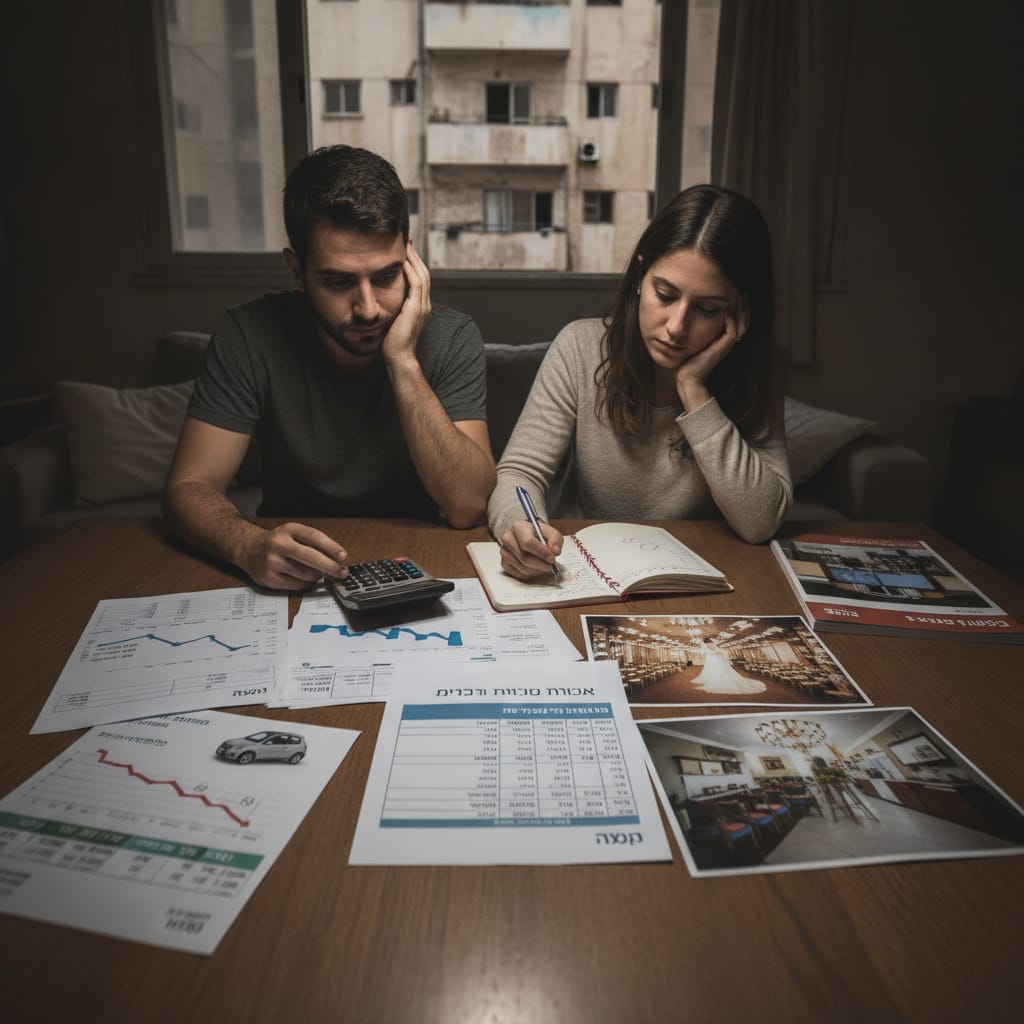
הלוואה לרכב, יתרה שלילית בחשבון, סכום קטן שנלקח לשיפוץ המטבח ועוד אחד לחתונה של הבן. כל אחד מהם נראה סביר בזמנו, אבל יחד הן מצטברות להחזר חודשי שמכביד על התקציב המשפחתי. מצב נפוץ אחר: הבית זקוק לשיפוץ רציני, או שנפתחה הזדמנות להשקעה, ואין בחשבון את ההון הדרוש.
במצבים כאלה, מי שמחזיק בדירה יכול לשקול פתרון שלא תמיד מוכר למתחילים בעולם האשראי: משכנתא לכל מטרה. במדריך הזה נסביר מה זה, למה אנשים פונים גם לגופים שאינם בנקים, ומה חשוב לבדוק לפני שחותמים.
מהי משכנתא לכל מטרה?
זו הלוואה שניתנת כנגד נכס קיים, בדרך כלל דירה שבבעלותכם. הדירה משמשת ביטחון להלוואה (בשפה המקצועית: משעבדים אותה לטובת המלווה), ובתמורה אתם מקבלים סכום כסף שמותר להשתמש בו לכל צורך: שיפוץ, סגירת הלוואות יקרות, עזרה לילדים, פתיחת עסק או השקעה.
ההבדל ממשכנתא רגילה הוא המטרה. משכנתא לרכישת דירה מממנת את הקנייה עצמה, ואילו משכנתא לכל מטרה מאפשרת להשתמש בשווי של דירה שכבר נמצאת בידיכם, בלי למכור אותה ובלי לעבור ממנה. אפשר לקבל הלוואה כזו גם כשעדיין רשומה על הנכס משכנתא, ואז המלווה החדש מקבל שעבוד בדרגה שנייה, אחרי הבנק.
שימוש נפוץ במיוחד הוא איחוד הלוואות: במקום כמה התחייבויות קצרות ויקרות, נשאר תשלום אחד, בפריסה ארוכה ובהחזר חודשי נמוך יותר. החוב לא נמחק, אבל התזרים החודשי יכול להשתפר מאוד.
למי זה מתאים, ולמי פחות?
משכנתא לכל מטרה מתאימה בעיקר לבעלי דירה עם הכנסה קבועה, שיודעים למה הם צריכים את הכסף ויש להם תוכנית החזר ברורה. היא פחות מתאימה למי שההכנסה שלו לא יציבה, למי שצריך סכום קטן לתקופה קצרה, או למי שמחפש דרך לממן הוצאות שוטפות. במקרים כאלה עדיף לעצור ולבנות קודם תקציב מסודר.
למה אנשים פונים לאפיק חוץ-בנקאי?
הסיבה היא לא בהכרח הריבית. ההחלטה לפנות לגוף חוץ-בנקאי נובעת בדרך כלל מהמגבלות שחלות על הבנקים עצמם.
בנק ישראל קובע לבנקים כללים מחמירים למתן משכנתאות, ושניים מהם חשובים במיוחד. הכלל הראשון מגביל את שיעור המימון, כלומר כמה כסף אפשר לקבל ביחס לשווי הנכס. בהלוואה לכל מטרה התקרה הזו נמוכה יותר מאשר במשכנתא לרכישת דירה. הכלל השני מגביל את יחס ההחזר, כלומר איזה חלק מההכנסה החודשית מותר להקדיש להחזרי ההלוואות.
התוצאה: גם מי שיש לו דירה בעלת ערך והכנסה יציבה עלול לגלות שהבנק מאשר לו רק חלק מהסכום שהוא צריך, למשל כשיתרת המשכנתא הקיימת עדיין גבוהה. כאן נכנסים לתמונה גופים חוץ-בנקאיים מפוקחים. הכללים שחלים עליהם שונים, ולכן הם יכולים, לאחר בדיקה של כל מקרה לגופו, להציע מימון גבוה יותר.
השוואה לאלטרנטיבות: הלוואה צרכנית ומסגרת אשראי
כשצריך כסף, הפתרונות הראשונים שעולים לרוב הם הלוואה צרכנית מהבנק או מחברת כרטיסי האשראי, או ניצול של מסגרת האשראי בחשבון, כלומר המינוס. הם זמינים ומהירים, אבל יש להם מחיר:
- הלוואה צרכנית – ניתנת בדרך כלל לתקופה קצרה, ולכן ההחזר החודשי גבוה. מאחר שאין מאחוריה נכס, גם הריבית עליה עשויה להיות גבוהה יחסית.
- מסגרת אשראי – היא מהדרכים היקרות ביותר ללוות כסף, ומתאימה לגישור קצר, לא למימון של שנים.
הלוואה מגובה נכס יכולה להיות משתלמת יותר. הביטחון שהדירה נותנת למלווה מאפשר לו להציע תנאים נוחים יותר ופריסה לתקופה ארוכה, וגם הריבית החוץ-בנקאית לא בהכרח גבוהה יותר מזו של הלוואה צרכנית. מצד שני, חשוב להכיר גם את החסרונות. פריסה ארוכה מקטינה את ההחזר החודשי, אבל עלולה להגדיל את סך הריבית שמשלמים לאורך השנים. ואם ההחזרים לא ישולמו, הדירה עצמה היא הביטחון של המלווה.
מה לבדוק לפני שלוקחים
לפני שחותמים על משכנתא לכל מטרה, בבנק או מחוצה לו, כדאי לעבור על הנקודות האלה:
- תקופת ההלוואה – תקופה ארוכה מורידה את ההחזר החודשי ומגדילה את העלות הכוללת. כדאי למצוא את האיזון שמתאים לכם.
- העלות הכוללת – לא רק הריבית. בקשו לראות כמה תשלמו בסך הכול לאורך כל חיי ההלוואה, כולל עמלות, שמאות והוצאות נלוות.
- ההחזר החודשי – האם הוא קבוע, או צמוד לפריים או למדד ועלול להשתנות עם השינויים במשק?
- פירעון מוקדם – האם אפשר לסגור את ההלוואה לפני הזמן, ובאילו תנאים.
- רישיון ופיקוח – ודאו שהגוף המלווה פועל ברישיון ובפיקוח של רשות שוק ההון.
- יכולת העמידה בהחזרים – זו השאלה החשובה מכולן. בנו תקציב שמחזיק מעמד גם אם ההכנסה תרד או ההוצאות יעלו.
לסיכום: מאיפה מתחילים?
משכנתא לכל מטרה היא כלי שימושי למי שיש לו נכס ויכולת החזר מתאימה, ורוצה לממן צורך גדול או לאחד כמה הלוואות יקרות להחזר אחד נוח יותר. היא לא מתאימה לכל אחד, והיא בוודאי לא פתרון קסם: מדובר בהתחייבות ארוכת טווח שהבית עומד מאחוריה.
אם הבנק לא מאשר את מלוא הסכום שאתם צריכים, אפשר לבדוק גם גופים חוץ-בנקאיים. אחד מהם הוא WeCheck, חברה בפיקוח רשות שוק ההון שמציעה לבעלי נכסים 85% מימון כנגד הדירה, לכל מטרה או לאיחוד הלוואות, גם כשכבר רשומה עליה משכנתא. הבקשה מוגשת באופן דיגיטלי, ואת ההצעה שמתקבלת כדאי להשוות להצעות נוספות לפני שמחליטים.
מומחה להשקעות, חיסכון וניהול תקציב. יזם ומייסד קהילת ‘ינשוף פיננסי’ בפייסבוק המונה מעל 15K חברים. מתמחה באסטרטגיית השקעות ערך ובניית תיקים לטווח ארוך, ומשמש ככותב בפלטפורמת הניתוח הבינלאומית Snowball Analytics.